ISA(개인종합자산관리계좌)는 계좌 안에서 난 순이익 200만원까지 세금이 0원이고, 넘는 부분은 15.4%가 아니라 9.9%로 분리과세됩니다. 총급여 5,000만원 이하 등 서민형이면 비과세 한도가 400만원입니다.
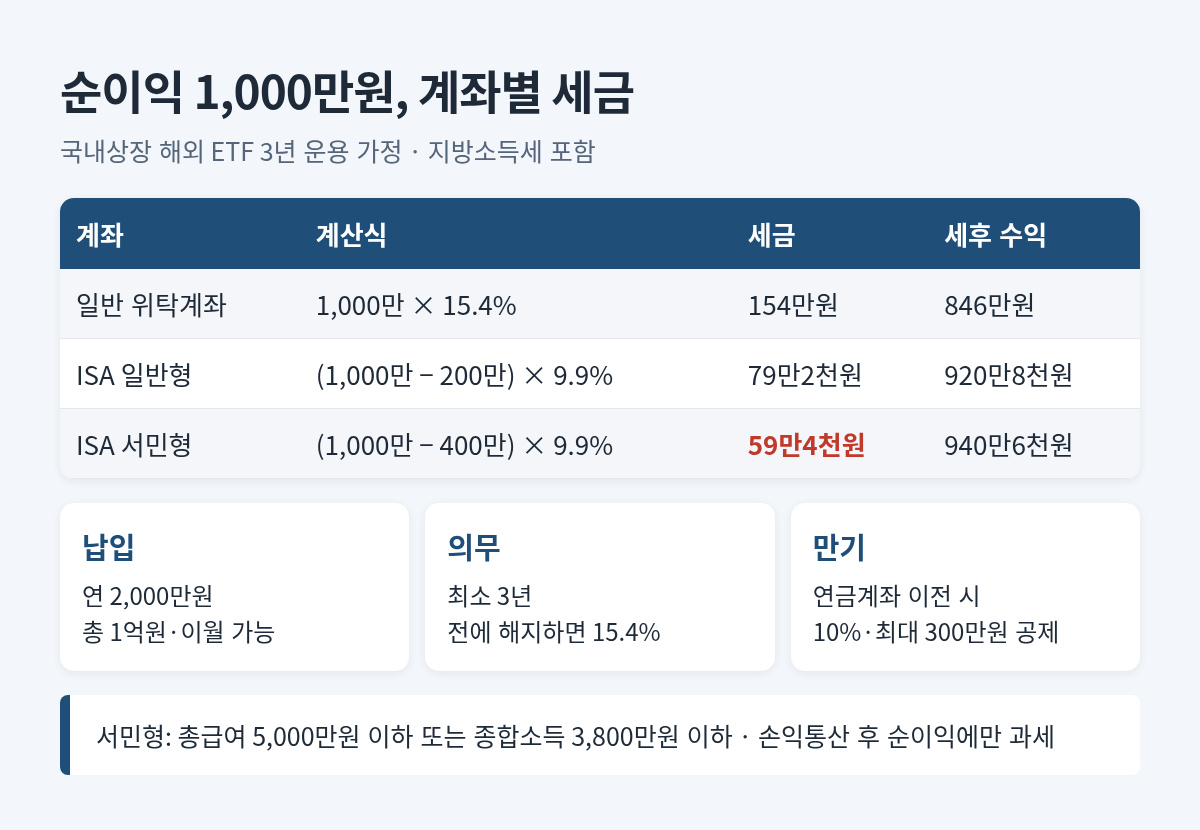
3년 동안 순이익 1,000만원을 냈다면 일반 계좌 세금 154만원이 ISA 일반형에서는 79만2천원, 서민형에서는 59만4천원으로 줄어듭니다. 아래에서 이 숫자가 어떻게 나오는지 단계별로 계산합니다.
2026년 11월 기준 납입 한도는 연 2,000만원, 총 1억원이고 쓰지 못한 한도는 다음 해로 넘어갑니다.
ISA 세금 구조, 세 줄로 정리
- 손익통산: 계좌 안 모든 상품의 이익과 손실을 합친 순이익에만 세금을 매깁니다.
- 비과세: 일반형 200만원, 서민형·농어민형 400만원까지는 세금이 없습니다.
- 분리과세: 비과세를 넘는 순이익은 9.9%(지방소득세 포함)로 끝나고 금융소득종합과세에 합산되지 않습니다.
세금은 매번 떼지 않고 계좌를 해지하거나 만기가 될 때 한 번에 정산합니다. 그 사이 받은 배당·분배금은 원천징수 없이 그대로 재투자할 수 있다는 점도 일반 계좌와 다릅니다.
순이익 1,000만원, 세 계좌에서 세금 비교
국내상장 해외 ETF(예: 미국 지수 추종 ETF)로 3년간 매매차익과 분배금을 합쳐 1,000만원을 벌었다고 가정합니다. 국내상장 해외 ETF 차익은 일반 계좌에서 배당소득으로 보아 15.4%가 붙습니다.
| 구분 | 계산식 | 세금 | 세후 수익 |
|---|---|---|---|
| 일반 위탁계좌 | 1,000만 × 15.4% | 154만원 | 846만원 |
| ISA 일반형 | (1,000만 − 200만) × 9.9% | 79만2천원 | 920만8천원 |
| ISA 서민형 | (1,000만 − 400만) × 9.9% | 59만4천원 | 940만6천원 |
일반형만 써도 74만8천원, 서민형이면 94만6천원을 덜 냅니다. 같은 상품을 같은 시점에 사고팔았는데 계좌만 다른 결과입니다.
손실이 섞이면 차이는 더 커진다
A ETF에서 600만원 이익, B 종목에서 200만원 손실이 났다고 해 보겠습니다. 일반 계좌는 이익 난 A에만 92만4천원(600만 × 15.4%)이 붙고, B의 손실은 세금에서 빠지지 않습니다.
ISA는 순이익 400만원만 봅니다. 일반형이면 (400만 − 200만) × 9.9% = 19만8천원, 서민형이면 0원입니다.
국내 주식만 사면 의미가 없을까
국내 상장 주식 매매차익은 대주주가 아니면 원래 비과세라 ISA에서 얻는 이득이 작아 보입니다. 하지만 배당금은 일반 계좌에서 15.4%가 떼어지므로, 배당주 위주라면 ISA가 여전히 유리합니다.
국내상장 해외 ETF와 직접 투자의 세금 차이는 S&P500 국내상장 vs 미국 직투 세금 비교에서 정리했습니다.
매년 2,000만원씩 3년 넣으면 얼마가 남을까
연 2,000만원씩 3년, 총 6,000만원을 넣고 연 6% 수익을 냈다고 가정합니다. 1년 차 납입금은 3년, 2년 차는 2년, 3년 차는 1년 굴러가므로 순이익은 대략 다음과 같습니다.
| 납입 연도 | 원금 | 운용 기간 | 순이익(연 6% 복리) |
|---|---|---|---|
| 1년 차 | 2,000만원 | 3년 | 약 382만원 |
| 2년 차 | 2,000만원 | 2년 | 약 247만원 |
| 3년 차 | 2,000만원 | 1년 | 120만원 |
| 합계 | 6,000만원 | - | 약 749만원 |
일반 계좌라면 749만원 × 15.4% = 약 115만3천원을 냅니다. ISA 일반형은 (749만 − 200만) × 9.9% = 약 54만4천원, 서민형은 (749만 − 400만) × 9.9% = 약 34만6천원입니다.
세금 차이만 일반형 약 61만원, 서민형 약 81만원입니다. 같은 돈을 3년간 넣는 것만으로 연 20만~27만원을 아끼는 셈이고, 수익률이 높을수록 차이는 더 벌어집니다.
반대로 수익률이 연 2%대 예금 수준이라면 순이익이 비과세 한도 안에 들어가 세금이 0원이 되기도 합니다. 이때는 이자소득 15.4%를 통째로 아낀 것이 혜택입니다.
누가 서민형이 되나
| 유형 | 조건(직전 연도 기준) | 비과세 한도 |
|---|---|---|
| 일반형 | 만 19세 이상(근로소득 있으면 15세 이상) | 200만원 |
| 서민형 | 총급여 5,000만원 이하 또는 종합소득 3,800만원 이하 | 400만원 |
| 농어민형 | 종합소득 3,800만원 이하 농어민 | 400만원 |
직전 3개 연도 중 한 번이라도 금융소득종합과세 대상이었다면 가입할 수 없습니다. 서민형은 가입할 때 소득확인증명서를 내야 하므로 홈택스에서 미리 발급해 두면 빠릅니다.
3년 의무기간과 만기 활용
세제 혜택을 받으려면 최소 3년을 유지해야 합니다. 3년 전에 해지하면 그동안의 이익에 일반 계좌처럼 15.4%가 붙습니다. 납입 원금 안에서는 중도 인출이 가능하지만, 인출한 금액만큼 납입 한도가 되살아나지는 않습니다.
만기 자금을 연금계좌로 옮기면
만기 후 60일 안에 연금저축이나 IRP로 옮기면 옮긴 금액의 10%, 최대 300만원을 추가로 세액공제받을 수 있습니다. 3,000만원을 옮기면 300만원 한도를 꽉 채웁니다.
연 2,000만원을 다 못 넣었다면
올해 1,000만원만 넣었다면 남은 1,000만원 한도는 내년으로 넘어가 내년에 최대 3,000만원까지 넣을 수 있습니다. 다만 총 납입 한도 1억원은 그대로입니다.
2027년부터 국내 주식 중심의 새 ISA 유형 도입이 논의되고 있지만, 지금 가입하는 계좌는 위 규칙이 적용됩니다. 제도 변경은 금융위원회 공지로 다시 확인하세요.
개설은 앱에서 10분이면 끝난다
- 증권사 앱에서 ISA 중개형 계좌 개설 메뉴를 고릅니다.
- 다른 금융사에 ISA가 없는지 조회됩니다. 이미 있다면 이전 신청으로 바꿉니다.
- 서민형 대상이면 홈택스에서 받은 소득확인증명서 PDF를 올립니다.
- 개설 다음 날부터 이체하고, 담을 ETF를 골라 매수합니다.
계좌를 일찍 만들수록 3년 의무기간도 빨리 시작됩니다. 당장 넣을 돈이 적어도 1만원만 넣고 계좌부터 열어 두는 사람이 많은 이유입니다.
중개형·신탁형·일임형, 무엇을 고를까
- 중개형: 주식·ETF를 직접 사고팝니다. 증권사에서만 개설되고, 국내 주식을 살 수 있는 유일한 유형입니다.
- 신탁형: 예금·RP·펀드를 담습니다. 은행에서 주로 가입하며 신탁보수가 붙습니다.
- 일임형: 금융사가 모델 포트폴리오로 운용하고 일임 수수료를 받습니다.
ISA는 1인 1계좌라 유형을 바꾸려면 다른 금융사로 계좌 이전을 해야 합니다. ETF 위주로 굴릴 생각이면 처음부터 중개형으로 여는 편이 낫습니다.
ETF를 팔 때 드는 비용은 주식 팔 때 거래세·수수료 계산과 같은 방식으로 따져 보면 됩니다.
놓치기 쉬운 ISA 함정 4가지
- 해외 주식 직접 매수 불가: 미국 주식을 직접 살 수는 없고, 국내에 상장된 해외 ETF만 담을 수 있습니다.
- 3년 전 해지: 급하게 돈이 필요해 해지하면 혜택이 사라집니다. 원금 중도 인출로 해결되는지 먼저 봅니다.
- 손실 상태로 만기: 순손실이면 세금 혜택도 0원입니다. 만기를 연장하고 더 굴릴 수 있는지 확인합니다.
- 서민형 서류 누락: 소득확인증명서를 내지 않으면 일반형으로 가입되고, 비과세 한도가 200만원으로 줄어듭니다.
배당이 많은 분은 금융소득 2,000만원 기준과 함께 보아야 합니다. 관련 내용은 배당 2천만원 넘어도 14%? 분리과세 확인법에서 다뤘습니다.