2026년 국내 주식을 팔 때 붙는 거래세는 코스피·코스닥 모두 매도금액의 0.20%입니다. 1천만원어치를 팔면 세금만 2만원이고, 여기에 증권사 수수료가 따로 붙습니다.
2025년에는 같은 1천만원 매도에 1만5천원이었으니 1년 사이 5천원이 늘었습니다. 사고팔 때마다 빠지는 돈이라 자주 매매할수록 차이가 커집니다.
아래에서는 시장별 세율표, 1천만원으로 해 보는 계산 예시 3가지, 본전이 되는 상승률까지 순서대로 정리했습니다. 투자 권유가 아니라 비용 계산을 돕기 위한 정리입니다.
이 글 순서
- 2026년 시장별 거래세율 한눈에
- 1천만원으로 따라 해 보는 계산 3가지
- 본전이 되려면 몇 % 올라야 하나
- 거래세 계산에서 헷갈리는 지점
- 다음 매도 전에 해 둘 3가지
2026년 시장별 거래세율 한눈에
거래세는 주식을 살 때가 아니라 팔 때만 붙습니다. 이익이 났든 손해를 봤든 매도금액 전체에 세율을 곱하는 구조라 손절할 때도 빠져나갑니다.
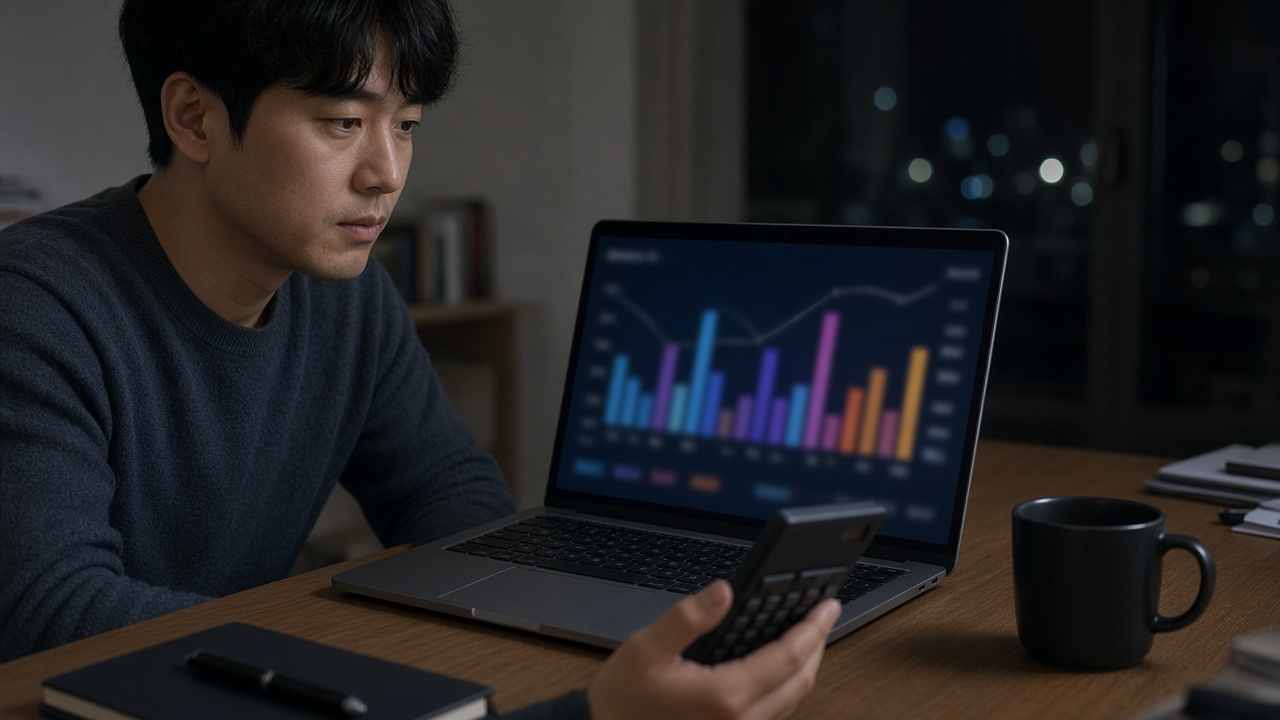
코스피는 증권거래세 0.05%에 농어촌특별세 0.15%가 더해져 합계 0.20%가 되고, 코스닥은 증권거래세만 0.20%입니다. 이름은 달라도 투자자가 내는 총액은 같습니다.
| 시장 | 2026년 세율 | 2025년 세율 | 1천만원 매도 시 세금 |
|---|---|---|---|
| 코스피 | 0.05% + 농특세 0.15% = 0.20% | 0% + 0.15% | 20,000원 |
| 코스닥 | 0.20% | 0.15% | 20,000원 |
| 코넥스 | 0.10% | 0.10% | 10,000원 |
| K-OTC 등 장외 | 0.20% | 0.15% | 20,000원 |
| 비상장 주식 장외 양도 | 0.35% | 0.35% | 35,000원 |
| 국내 상장 ETF·ETN | 매도 거래세 없음 | 없음 | 0원 |
2025년보다 얼마나 늘었나
세율 차이는 0.05%포인트지만 금액으로 바꾸면 체감이 다릅니다. 1억원을 한 번 팔면 세금이 15만원에서 20만원으로 5만원 늘어납니다. 1년 동안 매도금액이 모두 5억원이라면 늘어난 세금만 25만원입니다.
| 매도금액 | 2025년 세금 | 2026년 세금 | 늘어난 금액 |
|---|---|---|---|
| 300만원 | 4,500원 | 6,000원 | 1,500원 |
| 3,000만원 | 45,000원 | 60,000원 | 15,000원 |
| 1억원 | 150,000원 | 200,000원 | 50,000원 |
| 5억원(연간 합계) | 750,000원 | 1,000,000원 | 250,000원 |
나눠서 팔아도 세금 총액은 거의 같습니다. 1천만원을 한 번에 팔든 250만원씩 네 번에 팔든 세율이 같아서, 차이는 회차마다 원 미만을 버리는 몇 원 수준입니다. 분할 매도는 세금이 아니라 가격 위험을 나누는 방법이라고 보면 됩니다.
ETF·ETN은 왜 0원인가
국내 상장 ETF와 ETN은 매도할 때 증권거래세가 면제됩니다. 그래서 같은 지수를 따라가는 상품이라도 개별 종목을 여러 번 사고파는 것보다 매매 비용이 낮습니다. 다만 해외지수·채권형처럼 국내 주식형이 아닌 ETF는 매매차익이 배당소득으로 잡혀 15.4%가 원천징수된다는 점은 따로 기억해 두세요.
1천만원으로 따라 해 보는 계산 3가지
아래 예시는 코스피 종목, 증권사 수수료는 매수·매도 모두 0.015%로 가정했습니다. 실제 수수료율은 증권사와 이벤트에 따라 다르니 본인 계좌 조건으로 숫자만 바꿔 넣으면 됩니다. 세금은 원 미만을 버리고 계산합니다.
예시 1: 10% 올라 1,100만원에 팔 때
- 매수 수수료: 1,000만원 × 0.015% = 1,500원
- 증권거래세: 1,100만원 × 0.05% = 5,500원
- 농어촌특별세: 1,100만원 × 0.15% = 16,500원
- 매도 수수료: 1,100만원 × 0.015% = 1,650원
- 총비용 25,150원 → 손에 남는 이익은 100만원이 아니라 974,850원
세금 2만2천원이 수수료 3,150원의 7배 가까이 됩니다. 수수료 무료 이벤트를 찾는 것보다 매매 횟수를 줄이는 편이 비용을 더 크게 줄인다는 뜻입니다.
예시 2: 10% 내려 900만원에 손절할 때
900만원에 팔아도 거래세는 900만원 × 0.20% = 18,000원이 그대로 붙습니다. 수수료 2,850원까지 더하면 평가손실 100만원에 20,850원이 더해져 실제 손실은 1,020,850원입니다. 손해를 본 매도라고 세금이 줄어들지 않는다는 점이 양도소득세와 가장 다른 부분입니다.
같은 손절이라도 코스닥 종목이면 계산이 똑같고, 코넥스 종목이면 0.10%라 9,000원으로 절반이 됩니다. 장외에서 비상장 주식을 넘길 때는 0.35%라 900만원 거래에 31,500원이 붙고, 이때는 증권사가 아니라 양도한 사람이 직접 신고·납부해야 하는 경우가 있어 기한을 따로 챙겨야 합니다.
예시 3: 한 달 20번 사고팔 때
1천만원으로 사고팔기를 한 달에 20번 반복하면 매도금액 합계가 약 2억원이 됩니다. 거래세 2억원 × 0.20% = 40만원, 수수료는 매수·매도 합계 4억원 × 0.015% = 6만원으로 한 달 비용이 46만원입니다.
원금 대비 4.6%가 비용으로 나가는 셈이라, 단타 수익률이 한 달 4.6%를 넘지 못하면 계좌는 줄어듭니다. 매매 횟수가 많은 편이라면 지난달 매매내역의 세금 합계를 한 번 뽑아 보세요.
본전이 되려면 몇 % 올라야 하나
살 때 수수료 0.015%, 팔 때 세금과 수수료 0.215%를 내야 하니 주가가 그만큼 올라야 손익이 0이 됩니다. 계산식은 1.00015 ÷ 0.99785이고 결과는 약 1.0023, 즉 0.23% 상승이 본전선입니다.
1만원짜리 주식은 3호가가 기준선
1만원 종목의 호가 한 칸은 10원이라 한 칸이 0.1%입니다. 0.23%를 넘으려면 10,030원, 세 칸은 올라야 팔아도 남는 돈이 생깁니다. 가격대별 한 칸 크기는 주식 호가단위 7구간 표에 정리해 두었습니다.
2025년 세율로는 본전선이 약 0.18%였습니다. 1~2호가 차이로 짧게 사고파는 매매는 2026년부터 같은 움직임에서도 남는 몫이 줄어듭니다.
거래세 계산에서 헷갈리는 지점
- 이익에 매기는 세금이 아니다: 거래세는 매도금액 기준입니다. 이익 10만원짜리 매매도, 손실 50만원짜리 매매도 같은 금액을 팔면 세금은 같습니다.
- 농특세가 따로 찍힌다: 코스피 매도 내역에는 거래세 0.05%와 농특세 0.15%가 두 줄로 나뉘어 보이는 경우가 많습니다. 합쳐서 0.20%인지 확인하면 됩니다.
- 물타기도 비용이 쌓인다: 추가 매수 자체에는 세금이 없지만, 나중에 팔 때 늘어난 수량 전체에 0.20%가 붙습니다. 평단 계산은 물타기 평균단가 계산법에서 숫자로 확인할 수 있습니다.
- 해외주식은 구조가 다르다: 미국 주식은 국내 거래세 대신 연간 양도차익 250만원 초과분에 22%가 붙습니다. 국내상장 ETF와 직투의 세금 차이는 S&P500 국내상장 vs 미국 직투 세금에서 비교했습니다.
보유 주식이 많아 대주주 요건에 해당하면 국내 주식도 양도소득세가 따로 붙습니다. 이 경우는 거래세 계산과 별개이니 세무서나 세무사 상담으로 확인하는 것이 안전합니다.
다음 매도 전에 해 둘 3가지
- 증권 앱 거래내역에서 '제세금' 또는 '세금' 항목을 열어 지난달 거래세 합계를 확인합니다.
- 본인 계좌의 실제 수수료율을 확인하고, 본전 상승률(약 0.23%)에 수수료 차이를 반영해 둡니다.
- 같은 지수를 오래 들고 갈 계획이라면 거래세가 없는 국내 상장 ETF와 개별 종목 매매 비용을 비교합니다.
올해 해외주식에서 이익과 손실이 함께 났다면 연말 전에 해외주식 양도세 연말 손익통산하는 법도 같이 점검해 두세요. 세율은 2026년 10월 기준이며 세법 개정으로 바뀔 수 있습니다.


