월배당·커버드콜 ETF를 섞어 쓰면 한 달에 분배금을 두 번 받는 조합을 만들 수 있습니다. 2026년 10월 기준으로도 코스피200 계열에서 월중(예: 매월 15일 전후) 분배를 쓰는 타겟 위클리 커버드콜과, 월말 기준 분배를 쓰는 커버드콜 액티브 상품을 나란히 두는 안내가 있습니다. 국내 주식형이라 매매차익·옵션 프리미엄 과세 처리가 해외주식형과 다를 수 있어, 세전 분배율만 보고 고르면 세후 체감이 달라집니다.
이 글은 특정 ETF 매수를 권하지 않습니다. 2026-10-04 기준으로 분배 달력·과세·계좌(일반·ISA)만 확인하는 순서를 적습니다. 운용사 공시·증권앱 화면이 다르면 화면이 우선입니다.
지금 확인할 최신 정보
- 월중 분배형(예: 타겟 위클리 커버드콜)과 월말 분배형(예: 커버드콜 액티브)을 조합하면 월 2회 현금흐름을 노리는 설명이 있습니다.
- 2026년 9월 말 기준일 분배금은 많은 종목이 10월 초(예: 10월 1~2일 전후) 지급 예정으로 공시된 사례가 있습니다. 종목마다 기준일·지급일이 다릅니다.
- 국내 대표지수 커버드콜은 옵션 프리미엄 재원·국내 주식 매매차익 과세 체계가 해외 분배형과 다를 수 있습니다. 일반계좌 분배금에 배당소득세 15.4%가 적용되는 경우와, 재원에 따라 다르게 보이는 경우를 공시로 구분합니다.
- ISA는 일반형 순이익 200만 원까지 비과세·초과 9.9% 분리과세 안내가 있습니다. 월배당을 ISA에 담을지 일반계좌에 둘지 세후를 비교합니다.
- 분배율이 높아도 기초자산 상승을 일부 포기하는 구조일 수 있어, 총수익·NAV 추이를 같이 봅니다.
월2회 분배 확인 따라하기
- 증권앱·운용사 공지에서 후보 ETF의 분배 주기(월중/월말/주간)와 최근 기준일·지급일을 표로 옮깁니다.
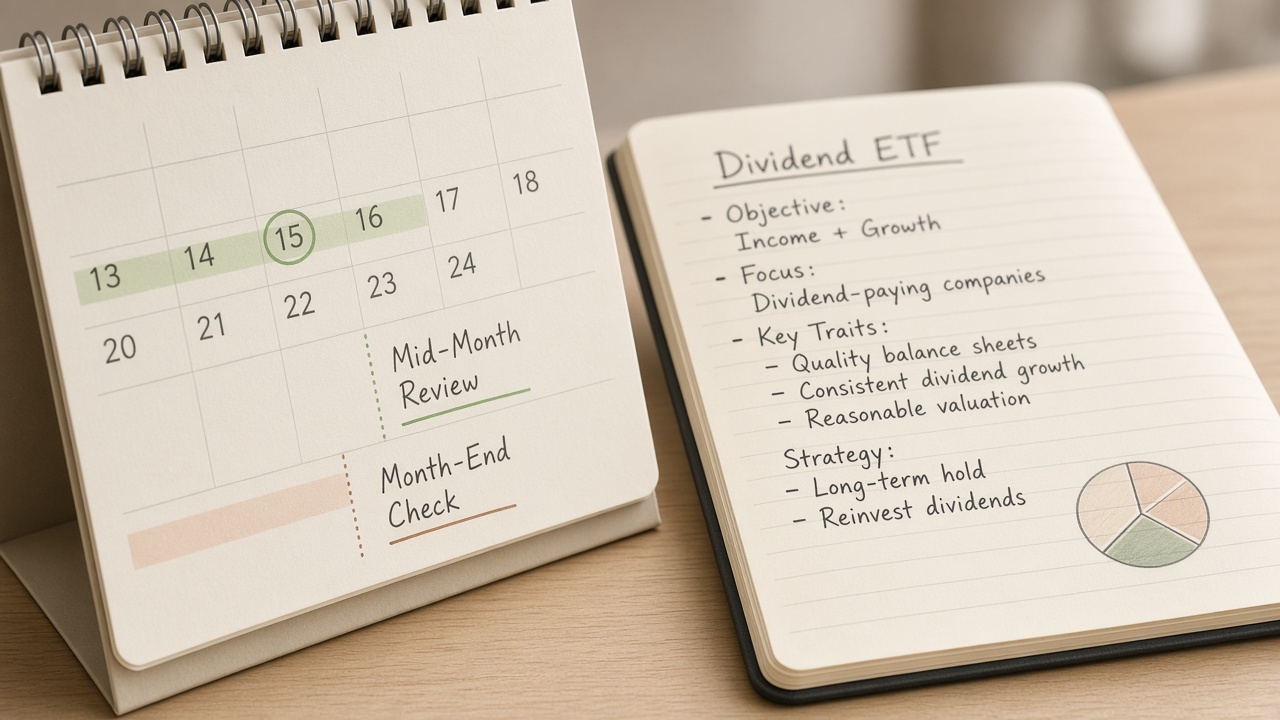
- 월중 1종 + 월말 1종처럼 지급일이 겹치지 않게 조합이 되는지 2026년 10월 달력에 표시합니다.
- 각 종목의 분배금(좌당 원)·분배율 공시를 열고, 세전 숫자만 메모에 별도 칸으로 둡니다.
- 일반계좌라면 분배금에 15.4%가 붙는지, 국내 커버드콜 재원 중 비과세·제외 항목이 있는지 상품설명을 읽습니다.
- ISA 한도·손익통산·비과세 200만 원(일반형)을 계산해 세후 월 수령 추정치를 적어 봅니다. 확정 세액은 아닙니다.
- 기초지수(예: 코스피200) 추종·커버드콜 비율·순자산 규모를 확인해 유동성을 봅니다.
- 매수 전 투자설명서·위험등급·추적오차 문구를 다시 열고, 이 글의 예시를 매수 신호가 아니라 확인 체크리스트로만 씁니다.
분배·세금 빠른 표
| 구분 | 확인 | 메모 |
|---|---|---|
| 월중 분배 | 기준일·지급일 | 예: 15일 전후 |
| 월말 분배 | 기준일·지급일 | 예: 월말→익월 초 |
| 일반계좌 | 분배 과세 여부 | 15.4% 사례 많음 |
| ISA | 비과세 한도 | 일반형 200만 원 안내 |
| 총수익 | NAV·지수 대비 | 분배율≠총수익 |
세후 관점으로 다시 보기
세전 월 100만 원 분배를 가정하면 일반계좌에서 15.4%가 적용되는 경우 세후 약 84.6만 원 수준이 됩니다. ISA에서 한도 안이면 세후 체감이 달라질 수 있어, 2026-10-04 기준으로 본인 계좌 유형·남은 비과세 한도만 먼저 적습니다. 커버드콜은 상승장에서 수익률 상단이 제한될 수 있어, 「현금흐름」과 「시세 차익」 중 무엇을 우선하는지 한 줄로 정해 둡니다. 과거 1년 분배율이 앞으로도 같다는 보장은 없습니다. 월중·월말 조합이어도 지급일이 공휴일이면 다음 영업일로 미뤄질 수 있어 달력에 여유를 둡니다.
공시에서 놓치기 쉬운 점
기준일과 지급일이 다르면 그 사이 매수·매도 시 분배 권리가 달라집니다. 2026년 9월 30일 기준·10월 2일 지급처럼 공시된 종목이 있어도, 내가 보는 종목의 공시 날짜를 그대로 옮겨야 합니다. 위클리·타겟·액티브 이름이 비슷해도 분배 재원과 옵션 만기 전략이 달라 분배 안정성이 다를 수 있습니다. 환율이 개입하는 해외형·합성형은 이 글의 국내 대표지수 조합과 세무 취급이 다를 수 있어 같은 표에 섞지 않습니다. 순자산이 작은 종목은 호가 스프레드가 넓을 수 있어 매수 전 거래량도 함께 봅니다.
흔한 실수
- 분배율만 보고 기초자산 하락·커버드콜 구조 손실을 무시하는 일.
- 월2회라고 매일 현금을 인출 가능한 예금처럼 여기는 일.
- ISA 한도를 채웠는데도 일반계좌와 세후를 같다고 보는 일.
- 기준일 전후 매매를 무시하고 분배가 무조건 들어온다고 단정하는 일.
- 해외 월배당과 국내 커버드콜 세금을 같은 공식으로 계산하는 일.
자주 묻는 질문
Q. 어떤 두 종목을 사야 하나요?
이 글은 종목 추천이 아닙니다. 월중·월말 분배 주기만 공시에서 확인하는 방법을 다룹니다.
Q. 분배금이 확정 이자기금인가요?
아닙니다. 시장·옵션·배당 재원에 따라 줄거나 멈출 수 있습니다.
Q. ISA가 무조건 유리한가요?
한도·손익통산·투자 기간에 따라 다릅니다. 2026-10-04 본인 한도를 기준으로 비교합니다.
Q. 15.4%는 항상 붙나요?
일반계좌 배당소득 과세 사례가 많지만, 상품·재원에 따라 다를 수 있어 투자설명서를 따릅니다.
오늘 할 일
- 후보 2종의 분배 기준일·지급일을 10월 달력에 표시합니다.
- 일반계좌 vs ISA 세후 가정치를 한 줄로 적습니다.
- 매수 전 공시 PDF에서 2026-10-04 기준 위험 문구를 다시 엽니다.


